Masraf yönetimi, birçok kurumda kimsenin gönüllü olarak sahiplenmediği bir süreçtir. Çalışan fişini biriktirir, yönetici onay kuyruğunda sırasını bekler, finans ekibi ay sonunda yığılan kayıtlarla karşılaşır. Herkes kendi adımını doğru yaptığını düşünür; buna rağmen süreç her dönem aynı yerde takılır.
Sorunun kaynağı çoğunlukla dikkatsizlik değil, sürecin kurgusudur. Harcama bilgisi oluştuğu anda yakalanmadığında, eksik veya kurala aykırı her kayıt zincirin sonuna kadar taşınır ve orada düzeltilmeye çalışılır. Bu yazıda masraf sürecinin tam olarak nerede tıkandığına ve harcama otomasyonunun neyi gerçekten değiştirdiğine bakıyoruz.
Masraf süreci tam olarak nerede tıkanır?
İlk tıkanma noktası genellikle fişin kendisidir. Harcama yapıldığı anda oluşan belge, çantada veya cüzdanda günlerce bekler. Harcamanın gerçekleştiği an ile kayda geçtiği an arasında bir boşluk açılır ve süreçteki tüm gecikme bu boşluktan beslenir.
Bu boşluk büyüdükçe bilginin kendisi kaybolur. Fişin üzerindeki tutar okunabilir durumda kalsa bile, harcamanın hangi projeye, hangi müşteri ziyaretine veya hangi bütçe kalemine ait olduğu artık hatırlanmaz. Çalışan tahmin ederek doldurur, finans ekibi de bu tahmini doğrulamak için geri döner.
İkinci tıkanma ise takvimden kaynaklanır. Herkesin kaydını dönem sonunda girmesi, finans ekibinin tüm hacmi tek bir dar zaman aralığında karşılaması anlamına gelir. Aynı işi ayın tamamına yayarak yapmak mümkünken, süreç kendi kendini bir tepe noktasına sıkıştırır.
Manuel veri girişi ve mükerrer kayıtların görünmeyen maliyeti
Manuel veri girişi yalnızca zaman tüketmez, hata da üretir. Tutarın yanlış hanesi, karışan tarih, seçilmeyen KDV oranı veya boş bırakılan masraf merkezi, kaydı ilerletmek yerine geri döndürür. Her geri dönüş, süreci baştan başlatan küçük bir tur demektir.
Mükerrer kayıtlar ise daha sinsidir. Aynı harcama hem kurumsal kart ekstresinden hem de elle girilen fişten sisteme düşebilir; bir ekip yemeğinde aynı belge birden fazla katılımcı tarafından yüklenebilir. Bu kayıtlar kural olarak birbirine çok benzediği için gözle ayıklanması zordur.
Mükerrer bir kayıt onaylandıktan sonra fark edildiğinde maliyet katlanır. Düzeltme artık tek bir alanın değiştirilmesi değil, muhasebe kaydının geri alınması, kapatılmış dönemin tekrar açılması ve çalışana durumun izah edilmesi anlamına gelir.
Politika ihlalleri neden hep ay sonunda görülüyor?
Çoğu kurumda harcama politikası bir belgede yaşar, süreçte değil. Kurallar intranette duran bir dosyada net biçimde yazılıdır; ancak çalışan harcamayı yaparken o dosyayı açmaz, kaydı girerken de kimse ona kuralı hatırlatmaz. Politika, ancak kontrol aşamasında sahneye çıkar.
Kontrol geç geldiğinde elde kalan seçenekler iyi değildir. Kaydı reddetmek, harcamayı çoktan yapmış bir çalışanı maliyetle baş başa bırakır ve sürece karşı direnç oluşturur. Kaydı geçirmek ise kuralı fiilen işlevsiz hale getirir; bir kez esnetilen limit, sonraki dönemde referans noktası olur.
Asıl mesele kuralın sertliği değil, kontrolün zamanlamasıdır. Aynı kural, harcama kaydı oluşurken uygulandığında bir uyarıdır; dönem sonunda uygulandığında ise bir ihtilaftır.
Asıl fark: kuralları kayıt anında uygulamak
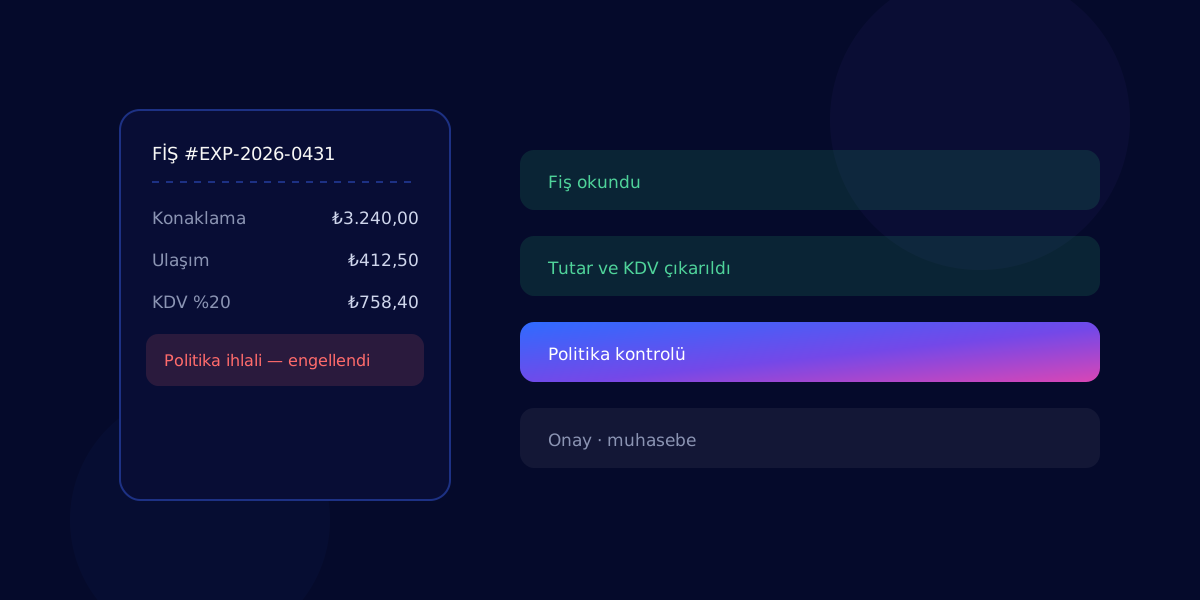
Harcama otomasyonu denince akla ilk gelen şey fiş okumaktır. Bir belgeden tutarı, tarihi ve satıcıyı çıkarmak süreci hızlandırır; ancak bu yalnızca giriş kapısıdır. Yanlış kategoriye yazılmış veya limiti aşan bir harcama, otomatik okunduğunda da yanlış kalır.
Gerçek fark, kurumun kendi kurallarının kaydın oluştuğu anda çalışmasıdır. Kategori limiti, günlük konaklama üst sınırı, zorunlu proje kodu, belge tipi ve KDV beklentisi gibi kontroller kayıt kapanmadan önce devreye girer. Çalışan uyarıyı, harcamayı hâlâ hatırladığı anda görür ve düzeltmeyi kendisi yapar.
Masraf-X'in yaklaşımı da tam olarak bu sırayı izler: fişi kayda çevirir ve şirket kurallarını kaydın oluştuğu anda uygular. Böylece kontrol, dönem sonunda yapılan bir temizlik işi olmaktan çıkıp sürecin normal bir parçası haline gelir.
Onay zinciri neden uzar, nasıl kısalır?
Onay zincirinin uzaması genellikle yöneticinin ilgisizliğinden değil, eksik bağlamdan kaynaklanır. Ekranda yalnızca bir tutar ve kısa bir açıklama gören yönetici, onaylamadan önce sormak zorunda kalır: Bu harcama kime ait, hangi işin parçası, belgesi nerede?
Her soru bir tur demektir. Yönetici sorar, çalışan yanıtlar, kayıt tekrar kuyruğa girer. Bu gidiş gelişler tek tek küçük görünse de, dönem boyunca biriktiğinde onay süresinin büyük bölümünü oluşturur.
Bağlam kaydın içinde hazır olduğunda onay tek bir karara iner. Kural motoru kurala uyan kayıtları zaten ayıklamışsa, yöneticinin dikkati yalnızca gerçek istisnalara kalır; geri kalanı akışın içinde ilerler.
Denetlenebilir iz ve onaylı masrafın ERP'ye taşınması
Bir denetim sorusu her zaman aynı biçimde gelir: Bu harcama neden ve kimin kararıyla onaylandı? Cevap e-postalara, mesajlaşma uygulamalarına ve kişisel not defterlerine dağılmışsa, süreç hızlı olsa bile denetlenebilir değildir.
Denetlenebilir iz, kaydın kendi yanında durmalıdır. Hangi kuralın çalıştığı, hangi uyarının verildiği, istisnanın kim tarafından ve hangi gerekçeyle tanındığı, onayın ne zaman düştüğü aynı kaydın geçmişinde görünmelidir. Bu iz, hem iç kontrol hem de mali müşavir ve denetçi soruları için tek bir doğruluk kaynağı oluşturur.
Sürecin son adımı ise muhasebeleştirmedir. Onaylı masraf ERP'ye elle aktarılmaya devam ettiği sürece, önceki adımlarda kazanılan zaman burada geri verilir; Masraf-X gibi çözümlerde bu aktarımın akışın doğal bir parçası olması, otomasyonun baştan sona anlamlı hale gelmesini sağlar.
Özetle
- Masraf sürecindeki gecikmenin kaynağı, harcamanın yapıldığı an ile kayda geçtiği an arasındaki boşluktur.
- Manuel veri girişi hata üretir; mükerrer kayıtlar ise onaydan sonra fark edildiğinde çok daha pahalıya mal olur.
- Politika belgede değil, kayıt akışının içinde yaşamalıdır; geç uygulanan kural uyarı değil ihtilaf üretir.
- Fiş okuma otomasyonun yalnızca giriş kapısıdır; asıl fark kuralların kayıt anında çalışmasıdır.
- Onay süresini kısaltan şey baskı değil, kararın bağlamının kaydın içinde hazır olmasıdır.
- Denetlenebilir iz ve ERP'ye otomatik aktarım olmadan, kazanılan zaman sürecin sonunda geri verilir.
Sık sorulan sorular
Harcama otomasyonu sadece fiş okumaktan mı ibaret?
Hayır. Fiş okuma, belgedeki tutar, tarih ve satıcı gibi bilgileri kayda çevirerek süreci hızlandırır; ancak tek başına doğruluk sağlamaz. Yanlış kategoriye yazılmış veya limiti aşan bir harcama otomatik okunduğunda da hatalı kalır. Asıl fark, kurum kurallarının kaydın oluştuğu anda uygulanmasıyla ortaya çıkar.
Politika ihlalleri kayıt anında nasıl engellenir?
Kurumun harcama politikası, insan hafızasına bırakılan bir belge olmaktan çıkarılıp sistemin kontrol ettiği kurallara dönüştürülür. Kategori limitleri, zorunlu alanlar, belge tipi ve proje kodu gibi kontroller kayıt kapanmadan önce çalışır. Çalışan uyarıyı harcamayı hâlâ hatırladığı anda görür ve düzeltmeyi kendisi yapabilir.
Masraf yönetiminde onay süresi neden uzar?
Onay süresini uzatan temel etken eksik bağlamdır. Yönetici harcamanın gerekçesini, belgesini veya ait olduğu işi göremediğinde onaylamadan önce sormak zorunda kalır ve her soru kaydı yeniden kuyruğa sokar. Bağlam kaydın içinde hazır olduğunda ve kurala uyan kayıtlar önceden ayıklandığında, yöneticinin dikkati yalnızca istisnalara kalır.
Mükerrer masraf kayıtları nasıl önlenir?
Mükerrer kayıtlar genellikle aynı harcamanın hem kurumsal kart hareketinden hem de elle yüklenen fişten girilmesiyle ya da aynı belgenin birden fazla katılımcı tarafından yüklenmesiyle oluşur. Bunları gözle ayıklamak zordur, çünkü kayıtlar birbirine çok benzer. Kayıtların tek bir akışta toplanması ve benzer tutar, tarih ve belge bilgisinin kayıt anında kontrol edilmesi, sorunun onaydan sonraya kalmasını engeller.
Onaylanan masraf verisi ERP ile nasıl bütünleşir?
Onay tamamlandıktan sonra kaydın muhasebeleştirilmesi sürecin son adımıdır. Bu aktarım elle yapıldığı sürece, önceki adımlarda kazanılan zaman burada geri verilir ve yeni hata riski doğar. Onaylı masrafın ERP'ye akışın doğal bir parçası olarak taşınması, otomasyonun baştan sona anlam kazanmasını sağlar.